TEKNIKAL | BI
RATE |
FED | FOREIGN FLOW
| OIL | AI
INFRASTRUCTURE
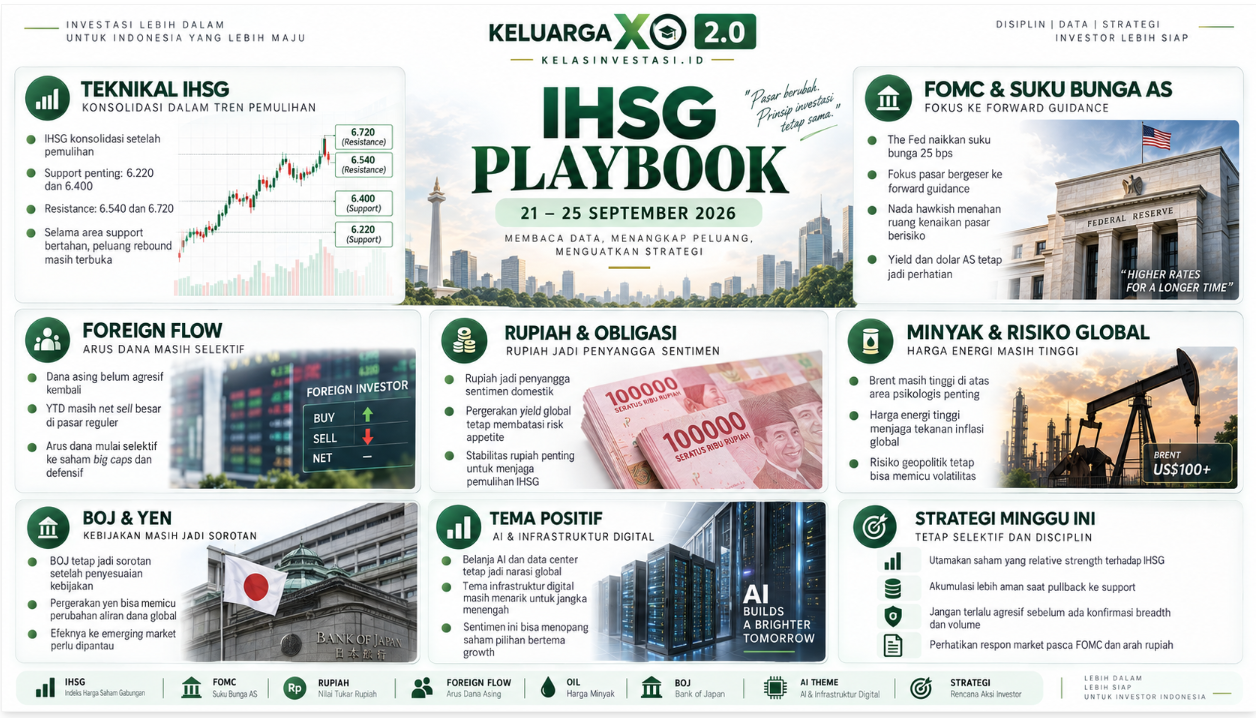
Gambaran
singkat minggu ini
IHSG menutup Jumat 18 September di 6.441,16
dan kembali berada dekat support 6.400. Momentum jangka pendek melemah karena
harga turun ke bawah MA20, tetapi struktur pemulihan menengah belum rusak
selama area MA50 dan support 6.220 masih bertahan. Pekan 21-25 September akan
dipengaruhi RDG Bank Indonesia, higher for longer The Fed, harga minyak di atas
US$100, foreign flow, serta agenda AS-China pada 24 September.
Playbook ini disusun untuk membaca kondisi pasar secara
terstruktur: level teknikal menentukan risiko, sedangkan rupiah, yield, minyak,
foreign flow, kebijakan moneter, dan aliran modal menjadi penentu apakah indeks
punya tenaga untuk pulih atau justru perlu konsolidasi lebih dalam.
Konten Informasi Bukan Ajakan Jual/Beli.
Daftar
Isi
1. Gambaran utama
2. Analisa teknikal IHSG
3. View volume dan market breadth
4. Foreign flow, Rupiah dan yield SBN
5. The Fed: higher for longer belum selesai
6. RDG Bank Indonesia 22-23 September
7. Jepang: BOJ, Yen dan risiko ke US
Treasury
8. Oil di atas US$100 dan risiko geopolitik
9. Competition for capital: AI vs bond
market
10. AI infrastructure dan data center
Indonesia
11. Policy reset dan kepercayaan investor
12. MSCI November tetap menjadi event risk
13. Kalender penting 21-25 September
14. Sector view
15. Skenario IHSG
16. Strategi trader dan investor
17. Kesimpulan
Gambaran
utama
Pandangan saya, IHSG masuk pekan 21-25 September dalam
kondisi yang belum benar-benar pulih, tetapi juga belum menunjukkan panic
selling. Indeks ditutup di 6.441,16 pada Jumat 18 September, turun 0,33% dan
melemah sekitar 1,42% sepanjang pekan. Posisi ini membuat area 6.400 menjadi
level paling penting untuk awal pekan.
Tekanan utama datang dari global. The Fed sudah menaikkan
suku bunga 25 bps ke 3,75-4,00% dan dot plot September masih membuka ruang
kenaikan lanjutan. Di saat yang sama, minyak tetap berada di atas US$100 karena
gangguan supply dan konflik Timur Tengah, sehingga risiko inflasi dan bond
yield belum benar-benar reda.
Dari domestik, pasar akan menghadapi RDG Bank Indonesia pada
22-23 September. BI-Rate terakhir berada di 5,75%. Keputusan dan bahasa BI akan
sangat penting karena pasar sedang menimbang dua kebutuhan yang berlawanan:
menjaga Rupiah dan carry SBN, tetapi sekaligus menghindari kenaikan cost of
capital yang terlalu besar.
Sementara itu, arus dana asing masih menjadi pekerjaan rumah.
Data RTI menunjukkan net foreign sell year-to-date di seluruh pasar masih
besar. Jadi, kenaikan indeks yang sehat idealnya bukan hanya ditopang saham
lapis dua atau tema tertentu, tetapi juga diikuti perbaikan flow pada saham
besar dan pasar reguler.
a) IHSG
berada dekat support 6.400. Support berikutnya berada di sekitar 6.220.
b) Resistance
terdekat berada di 6.540, kemudian 6.720.
c) Posisi di
bawah MA20 membuat momentum jangka pendek masih lemah, tetapi harga masih
berada di atas MA50.
d) Yield AS,
minyak dan Rupiah tetap menjadi tiga indikator makro yang perlu dibaca setiap
hari.
e) RDG BI
22-23 September dan pertemuan AS-China 24 September menjadi katalis utama pekan
ini.
Base case
IHSG berpotensi bergerak volatil dengan
kecenderungan konsolidasi di area 6.400-6.540. Break 6.540 memperbaiki momentum
pendek, sedangkan break 6.720 dibutuhkan untuk membuat recovery lebih
meyakinkan. Jika 6.400 gagal, area 6.220 menjadi pertahanan berikutnya.
Analisa
teknikal IHSG
IHSG menutup Jumat 18 September di 6.441,16. Secara harian
indeks sempat naik ke 6.521,02, lalu melemah hingga 6.419,50 sebelum ditutup
dekat area support. Candle terakhir menunjukkan seller masih dominan di area
atas, tetapi buyer belum sepenuhnya hilang karena indeks masih bertahan di
sekitar 6.400.
Perubahan penting dibanding pekan sebelumnya adalah posisi
harga yang kembali turun ke bawah MA20. Ini membuat momentum jangka pendek
melemah. Namun MA50 masih berada di bawah harga dan mulai naik, sehingga
struktur pemulihan menengah masih punya penopang. MA200 tetap jauh di atas
indeks dan masih menurun, sehingga tren besar belum bisa disebut pulih penuh.
|
Level
|
Area
|
Cara
membaca
|
|
Resistance
2
|
6.720
|
Break
area ini membuka ruang recovery yang lebih matang.
|
|
Resistance
1
|
6.540
|
Level
pertama yang perlu direbut kembali untuk memperbaiki momentum pendek.
|
|
Pivot /
support pendek
|
6.400
|
Batas
awal. Selama bertahan, konsolidasi masih sehat.
|
|
Support
utama
|
6.220
|
Area
pertahanan berikutnya jika 6.400 gagal.
|
|
MA20
|
sekitar
area 6.500-an
|
Saat
ini menjadi resistance dinamis jangka pendek.
|
|
MA50
|
sekitar
area 6.300-an
|
Masih
menjadi penopang recovery menengah.
|
|
MA200
|
di atas
7.200
|
Menunjukkan
tren panjang belum pulih penuh.
|
Cara membacanya sederhana. Jika 6.400 bertahan lalu IHSG
kembali di atas 6.540, peluang rebound menguat. Konfirmasi yang lebih kuat baru
muncul jika 6.720 ditembus dengan volume dan market breadth yang membaik.
Sebaliknya, break 6.400 membuat risiko menuju 6.220 membesar.

IHSG:
support 6.400 dan 6.220, resistance 6.540 dan 6.720
Data chart sampai 18
September 2026.
View dari
sisi volume dan market breadth
Nilai transaksi Jumat mencapai sekitar Rp19,27 triliun.
Volume saham yang berpindah tangan sekitar 32,6 miliar lembar. Masalah utama
ada pada breadth: jumlah saham yang turun jauh lebih banyak daripada saham yang
naik. Ini menunjukkan tekanan belum hanya terjadi pada satu-dua saham besar,
tetapi masih menyebar ke banyak sektor.
Dari sisi chart, volume pada penurunan terakhir tidak meledak
sebesar spike distribusi yang pernah muncul sebelumnya. Artinya belum terlihat
capitulation atau panic selling besar. Namun volume yang tidak ekstrem bukan
otomatis bullish. Market masih membutuhkan konfirmasi berupa kenaikan indeks
yang diikuti breadth lebih sehat dan partisipasi big caps.
a) Rebound
sehat: indeks naik, volume membaik, dan jumlah saham naik ikut bertambah.
b) Break
6.540 tanpa breadth yang membaik masih rawan false breakout.
c) Jika
koreksi berlanjut tetapi volume jual mengecil, kondisi lebih dekat ke
konsolidasi daripada panic selling.
d) Jika
6.400 patah dengan volume jual yang membesar, risiko koreksi ke 6.220
meningkat.
Foreign
flow, Rupiah dan yield SBN
Arus dana asing masih menjadi salah satu penghambat utama
pemulihan IHSG. Data RTI menunjukkan net foreign sell year-to-date di seluruh
pasar sekitar Rp72,73 triliun. Di pasar reguler tekanan lebih besar, sementara
pasar negosiasi dan tunai mencatat net buy. Ini menunjukkan foreign flow belum
kembali secara konsisten ke pasar saham utama.
Bagi IHSG, kombinasi paling sehat adalah Rupiah stabil atau
menguat, yield SBN tidak melonjak, dan foreign flow mulai membaik pada saham
besar. Sebaliknya, Rupiah melemah bersamaan dengan kenaikan yield SBN biasanya
membuat investor global lebih defensif karena risiko mata uang dan cost of
capital meningkat.
JISDOR pada 18 September berada di sekitar Rp17.745 per dolar
AS. Angka ini masih perlu dilihat bersama pergerakan US Treasury yield. Selama
yield AS tinggi, Rupiah membutuhkan dukungan kebijakan yang kuat agar tidak
kembali tertekan.

Foreign
flow year-to-date masih negatif
Sumber visual: RTI
Business.

Rupiah
dan yield obligasi Indonesia bergerak sebagai satu paket risiko
Sumber visual:
Bloomberg.
The Fed:
higher for longer belum selesai
The Fed menaikkan suku bunga 25 bps pada 16 September ke
kisaran 3,75-4,00%. Keputusan ini sesuai ekspektasi pasar, tetapi pesan yang
lebih penting justru datang dari proyeksi dan komunikasi setelah keputusan.
Ekonomi AS masih dinilai tumbuh solid, belanja domestik resilien, investasi
modal kuat, sementara inflasi tetap terlalu tinggi.
Dot plot September menunjukkan mayoritas besar pejabat Fed
masih melihat kebutuhan setidaknya satu kenaikan lagi sebelum akhir 2026.
Artinya narasi market bergeser dari sekadar apakah Fed naikkan bunga menjadi
seberapa tinggi dan berapa lama suku bunga akan bertahan.
Efeknya ke emerging market cukup langsung: yield AS bertahan
tinggi, dolar cenderung kuat, carry aset dolar tetap menarik, dan arus dana ke
pasar seperti Indonesia menjadi lebih selektif. Dalam kondisi seperti ini,
valuasi saham akan lebih sulit mengalami rerating besar tanpa dukungan laba
yang kuat.

The Fed
naik 25 bps dan masih membuka ruang kenaikan lanjutan
Sumber visual:
Kompas, 17 September 2026.

Dot plot
September menggeser ekspektasi ke arah higher for longer
Sumber visual:
Federal Reserve / Bloomberg.

Risiko
kenaikan lanjutan pada pertemuan berikutnya tetap terbuka
Sumber visual:
Goldman Sachs Research, 16 September 2026.
Efek
domino
Inflasi tinggi -> Fed tetap ketat ->
US Treasury yield tinggi -> USD kuat -> foreign flow emerging market
lebih selektif -> Rupiah tertekan -> ruang BI menurunkan bunga semakin
sempit -> cost of capital tetap tinggi -> valuasi saham lebih sulit naik.
RDG Bank
Indonesia 22-23 September
Agenda domestik terpenting minggu ini adalah Rapat Dewan
Gubernur Bank Indonesia pada 22-23 September. BI-Rate terakhir berada di 5,75%.
Dengan Fed yang kembali hawkish, harga minyak tinggi, serta foreign flow saham
yang masih negatif, pasar akan membaca keputusan BI terutama dari sisi
stabilitas Rupiah dan arah kebijakan setelah keputusan.
Ada dua skenario yang perlu dipahami. Jika BI mempertahankan
suku bunga, market akan melihat apakah stabilitas Rupiah dianggap cukup kuat
tanpa tambahan tightening. Ini relatif lebih ramah untuk growth dan kredit.
Jika BI menaikkan suku bunga, Rupiah dan carry SBN bisa mendapat dukungan,
tetapi cost of fund dan valuasi saham akan menghadapi tekanan tambahan.
Jadi, yang penting bukan hanya angka BI-Rate. Bahasa mengenai
Rupiah, inflasi, foreign flow, dan koordinasi fiskal-moneter akan menjadi
penentu bagaimana pasar membaca kebijakan.
|
Skenario
BI
|
Potensi
dampak positif
|
Risiko
ke saham
|
|
Tahan 5,75%
|
Menjaga dukungan ke kredit dan pertumbuhan
|
Rupiah bisa sensitif jika yield AS naik
lagi
|
|
Naik 25 bps
|
Mendukung Rupiah dan carry SBN
|
Cost of capital naik, sektor
rate-sensitive bisa tertekan
|
Jepang:
BOJ, Yen dan risiko ke US Treasury
BOJ sudah menaikkan suku bunga 25 bps pada 18 September,
tetapi Yen justru tetap sulit menguat. Ini menunjukkan pasar masih melihat
selisih suku bunga Jepang dengan Amerika Serikat sebagai faktor yang sangat
besar, terlebih setelah The Fed kembali hawkish.
Jepang juga telah melakukan intervensi valas dalam skala
besar. Ketika kebutuhan intervensi meningkat, pasar akan memantau apakah
sebagian likuiditas diperoleh melalui pengurangan aset luar negeri. Jepang
memiliki kepemilikan besar pada aset dolar termasuk US Treasury. Karena itu,
kekhawatiran penjualan Treasury dapat menjadi salah satu faktor tambahan yang
menjaga yield global tetap tinggi. Ini merupakan risiko pasar, bukan berarti
setiap intervensi otomatis dibiayai dengan penjualan Treasury.

Yen
melemah meskipun BOJ menaikkan suku bunga
Sumber visual:
Bloomberg, 18 September 2026.

Kepemilikan
foreign securities Jepang turun setelah intervensi valas besar
Sumber visual:
Bloomberg / Ministry of Finance Japan.
Oil di
atas US$100 dan risiko geopolitik
Harga minyak masih menjadi faktor pemberat paling jelas untuk
risk assets. Konflik Iran belum menunjukkan exit strategy yang pasti. Gangguan
terhadap infrastruktur energi Saudi dan jalur alternatif pengiriman minyak
menambah risiko supply, sementara inventori minyak global terus menurun.
Secara sektoral, minyak tinggi dapat membantu emiten energi
tertentu. Namun untuk IHSG secara keseluruhan, minyak di atas US$100 membawa
lebih banyak risiko makro: inflasi global lebih tinggi, peluang suku bunga
turun mengecil, yield obligasi bertahan tinggi, tekanan pada Rupiah meningkat,
dan beban fiskal domestik bisa bertambah jika subsidi energi harus diperbesar.
J.P. Morgan menilai rentang outcome konflik semakin sulit
dimodelkan. Beberapa batas ekonomi yang sebelumnya dianggap dapat mendorong
de-eskalasi sudah terlewati. Ini membuat pasar membutuhkan premi risiko lebih
tinggi.

Pasar
minyak memasuki fase dengan rentang skenario yang sangat lebar
Sumber visual: J.P.
Morgan Global Markets Strategy, 17 September 2026.

Gangguan
infrastruktur Saudi menambah risiko supply minyak
Sumber visual: The
Edge / Reuters, 16 September 2026.

Inventori
minyak global terus turun menuju level operasional yang lebih ketat
Sumber visual:
Bloomberg / J.P. Morgan Commodities Research.
Cara
membacanya untuk IHSG
Selama oil dan bond yield sama-sama naik,
kondisi makro masih mendung. Trader sebaiknya tidak memaksakan agresivitas
hanya karena indeks memantul. Recovery yang lebih sehat membutuhkan salah satu
tekanan ini mulai mereda.
Competition
for capital: AI vs bond market
AI boom sekarang bukan hanya cerita pertumbuhan teknologi.
Skala capex yang dibutuhkan membuat tema ini masuk ke pasar obligasi dan
pembiayaan global. Top 5 hyperscalers diperkirakan menghabiskan sekitar US$602
miliar capex pada 2026, dipimpin Microsoft, Amazon, Alphabet, Meta dan Oracle.
Dalam materi pembiayaan AI, kebutuhan modal 2026-2030
diperkirakan sekitar US$5,5 triliun. Porsi besar diperkirakan datang dari debt
financing. Ini penting karena perusahaan teknologi besar akan bersaing dengan
pemerintah yang juga menerbitkan utang dalam jumlah besar untuk menyerap dana
investor obligasi.
Akibatnya muncul competition for capital. AI mendorong laba
dan investasi, tetapi juga memperbesar kebutuhan pembiayaan. Ketika pemerintah
dan korporasi sama-sama membutuhkan modal besar, bond yield bisa bertahan
tinggi lebih lama. Jadi AI boom dapat menjadi bullish untuk sektor tertentu,
tetapi pada saat yang sama ikut menjaga cost of capital global tetap tinggi.

Capex
hyperscalers melonjak tajam pada 2026
Sumber visual:
materi riset yang disediakan.

AI
funding wall menunjukkan kebutuhan pembiayaan yang sangat besar
Sumber visual: J.P.
Morgan / Syz Private Banking.
AI
infrastructure dan data center Indonesia
Untuk Indonesia, AI boom lebih relevan jika dibaca sebagai
infrastructure cycle. Sebelum aplikasi AI berkembang luas, Indonesia
membutuhkan data center, jaringan, listrik, cooling, lahan industri,
konstruksi, dan pasokan energi. Setelah itu baru efeknya menyebar ke automation
dan productivity.
Rantai sederhananya: AI boom -> data center bertambah
-> kebutuhan listrik dan cooling naik -> power infrastructure berkembang
-> kebutuhan kabel, aluminium, stainless steel dan equipment meningkat ->
industrial capex bertambah.
Copper dan aluminium mendapat hubungan paling langsung karena
digunakan pada kabel, konduktor, busbar dan grid. Nikel mendapat efek yang
lebih tidak langsung melalui stainless steel pada cooling system, piping,
pumps, heat exchanger dan berbagai equipment pendukung.

AI boom
Indonesia berpotensi menjadi infrastructure + commodity capex cycle
Visualisasi
KelasInvestasi.ID.

Lanskap
data center Indonesia menunjukkan ekosistem yang semakin luas
Sumber visual:
KONTAN, 21-27 September 2026.
Rantai
tema yang perlu dicermati
|
Rantai
|
Contoh
emiten / eksposur
|
Catatan
|
|
Connectivity
|
ISAT,
TLKM, INET
|
Kebutuhan
trafik, fiber dan konektivitas
|
|
Industrial
land
|
KIJA,
DMAS, SSIA, BEST
|
Lokasi
data center dan captive infrastructure
|
|
Construction
|
TOTL
|
Pembangunan
fasilitas dan struktur
|
|
Power /
grid
|
POWR,
PGEO, BREN, PGAS, ARKO
|
Pasokan
listrik, gas, renewable dan captive power
|
|
Copper
|
AMMN
|
Kabel
dan infrastruktur listrik
|
|
Aluminium
|
ADMR
|
Konduktor,
busbar dan struktur
|
|
Nickel
|
MBMA
|
Paparan
tidak langsung lewat stainless steel dan equipment
|
|
Energy
|
AADI
dan emiten energi lain
|
Pasokan
energi untuk industrial capex
|
Daftar ini adalah pemetaan tema, bukan rekomendasi beli.
Untuk investor, kualitas neraca, arus kas, valuasi, kontrak yang benar-benar
masuk dan kemampuan mengeksekusi capex tetap lebih penting daripada sekadar
membawa label AI.
Policy
reset dan kepercayaan investor
Perubahan tim ekonomi dan kepemimpinan Bank Indonesia dapat
membantu memperbaiki persepsi pasar hanya jika diikuti kebijakan yang
konsisten. Suahasil Nazara kini menjabat Menteri Keuangan, sementara Destry
Damayanti menjadi Gubernur Bank Indonesia. Bagi investor, nama pejabat bukan
faktor akhir. Yang dicari pasar adalah disiplin fiskal, transparansi,
stabilitas Rupiah, dan arah kebijakan yang dapat diprediksi.
Suahasil memiliki latar belakang teknokrat fiskal dan
pengalaman panjang di Kementerian Keuangan. Namun, pasar tetap membutuhkan
bukti bahwa policy reset mampu menurunkan premi risiko. Indikator praktisnya
sederhana: Rupiah tidak kembali melemah tajam dan yield SBN tidak menembus
puncak sebelumnya.
Jika dua indikator itu stabil, kepercayaan bisa pulih
bertahap. Jika keduanya kembali memburuk, pasar akan membaca bahwa perubahan
personel belum cukup untuk mengubah persepsi terhadap risiko kebijakan.
MSCI
November tetap menjadi event risk
MSCI masih menjadi salah satu event risk terbesar untuk
Indonesia. MSCI sebelumnya menyampaikan kekhawatiran mengenai investability,
transparansi pemegang saham dan coordinated trading. Sejumlah reformasi sudah
diumumkan oleh OJK, BEI dan KSEI, tetapi MSCI menekankan bahwa yang penting
adalah implementasi yang konsisten dan dampaknya terhadap investability.
MSCI menyatakan bahwa apabila progres yang cukup belum
terlihat menjelang November 2026 Index Review, opsi treatment untuk Indonesia
masih dapat dipertimbangkan, termasuk potensi konsultasi mengenai klasifikasi
pasar. November 2026 Index Review dijadwalkan diumumkan 11 November dan efektif
1 Desember 2026.
Karena foreign outflow year-to-date masih besar, perkembangan
MSCI tetap relevan untuk risk premium Indonesia. Perbaikan transparansi yang
dipercaya investor global dapat membantu flow, sementara ketidakpastian yang
berlarut-larut bisa membuat investor tetap underweight.
Kalender
penting 21-25 September
|
Tanggal
|
Agenda
|
Mengapa
penting
|
|
Senin,
21 Sep
|
Reaksi
awal pasca-FOMC; Jepang memasuki rangkaian hari libur
|
Likuiditas
Asia bisa lebih tipis. Market fokus ke yield AS, oil, Rupiah dan foreign
flow.
|
|
Selasa,
22 Sep
|
Hari
pertama RDG BI; pidato Fed Vice Chair Philip Jefferson
|
BI
mulai membahas policy mix. Komunikasi Fed tentang Treasury market juga
relevan untuk yield.
|
|
Rabu,
23 Sep
|
Hari
kedua RDG BI dan keputusan kebijakan; Flash PMI global September
|
Ini
hari utama domestik. PMI memberi gambaran apakah pertumbuhan global tetap
bertahan di tengah energy shock.
|
|
Kamis,
24 Sep
|
Pertemuan
Trump-Xi di Washington; US International Transactions; New Home Sales; Fed
SCOOS
|
Trade,
AI, critical minerals dan Iran bisa memengaruhi risk sentiment. Data AS
memberi tambahan sinyal flow dan kondisi kredit.
|
|
Jumat,
25 Sep
|
US
Durable Goods Orders Agustus
|
Mengukur
kekuatan demand barang modal dan investasi. Data kuat dapat menjaga narasi
higher for longer.
|
|
Tanggal
yang paling perlu dijaga
23 September untuk keputusan BI dan Flash
PMI global, lalu 24 September untuk pertemuan AS-China. Kedua hari tersebut
berpotensi mengubah arah Rupiah, bond yield, komoditas, serta risk appetite
regional.
|
|
|
|
|
|
Sector
view
Big banks
Big banks tetap menjadi indikator kualitas rebound IHSG. Jika
indeks menguat tetapi bank besar masih mendapat foreign sell, kenaikan indeks
akan lebih rapuh. Jika BBRI, BBCA, BMRI dan BBNI mulai disertai foreign buy,
probabilitas breakout indeks akan membaik.
Energi
Oil di atas US$100 memberi tailwind untuk sebagian saham
energi, tetapi jangan menyamakan kenaikan minyak dengan bullish untuk seluruh
IHSG. Secara makro, minyak tinggi menekan inflasi, Rupiah dan fiskal. Energi
lebih tepat dibaca sebagai sector-specific opportunity.
Metal dan
basic materials
Copper dan aluminium memiliki hubungan paling langsung dengan
data center dan grid. Nikel memiliki dukungan second-order lewat stainless
steel dan equipment. Tema ini menarik secara struktural, tetapi harga
komoditas, biaya produksi dan leverage tetap menjadi filter utama.
Telekomunikasi,
data center dan infrastruktur digital
Kebutuhan connectivity, fiber, data center, land bank dan
power supply masih merupakan structural story. Saham di ekosistem ini layak
dipantau jika pertumbuhan capex benar-benar diterjemahkan menjadi kontrak,
utilisasi dan cash flow.
Properti
dan consumer
Kedua sektor ini lebih sensitif terhadap suku bunga. Jika BI
harus ikut hawkish dan cost of fund naik, rerating sektor rate-sensitive
cenderung lebih sulit. Sebaliknya, stabilitas Rupiah tanpa tambahan kenaikan BI
akan menjadi kondisi yang lebih mendukung.
Skenario
IHSG
Base case
·
IHSG bergerak konsolidasi di 6.400-6.540.
·
Rupiah relatif stabil, tetapi foreign flow
belum agresif.
·
BI tidak memberi kejutan kebijakan besar.
·
Oil dan US Treasury yield tetap tinggi
sehingga upside indeks terbatas.
·
Rotasi sektor lebih dominan daripada rally
indeks yang luas.
Dalam skenario ini, trader lebih cocok fokus pada relative
strength dan stock picking daripada mengejar indeks.
Bull case
a) 6.400
bertahan dan IHSG kembali di atas 6.540.
b) Break
6.720 disertai volume dan breadth yang membaik.
c) Rupiah
menguat dan yield SBN stabil.
d) BI mampu
menjaga stabilitas tanpa memicu kekhawatiran baru.
e) Oil mulai
turun atau setidaknya tidak membuat high baru.
f) Pertemuan
AS-China menghasilkan sinyal de-eskalasi pada trade dan supply chain.
g) Foreign
flow mulai membaik pada big caps.
Jika kondisi ini terpenuhi, recovery menuju area di atas
6.700 menjadi lebih valid dan peluang membangun higher high kembali terbuka.
Bear case
a) 6.400
gagal bertahan.
b) IHSG
menembus MA50 dan mendekati 6.220.
c) Yield AS
kembali naik dan dolar menguat.
d) BI harus
lebih hawkish karena tekanan Rupiah.
e) Oil
bertahan tinggi atau naik karena gangguan supply baru.
f) Foreign
sell membesar pada saham besar.
g) Pertemuan
AS-China menambah ketidakpastian trade atau geopolitik.
Jika 6.220 ikut ditembus dengan volume besar, recovery jangka
pendek perlu dievaluasi ulang. Prioritas bergeser dari mengejar return menjadi
menjaga modal.
Strategi
trader dan investor
Untuk
trader
1. Gunakan
6.400 sebagai indikator awal kondisi market. Jika bertahan, cari saham yang
menunjukkan relative strength.
2. Lebih
aman membeli pullback ke support daripada mengejar saham yang sudah gap up.
3. Tambah
agresivitas bertahap jika IHSG kembali di atas 6.540 dan lebih meyakinkan lagi
jika 6.720 ditembus dengan breadth membaik.
4. Kurangi
posisi spekulatif menjelang keputusan BI jika saham tidak memiliki margin of
safety teknikal.
5. Pantau
Rupiah, US Treasury yield, Brent dan foreign flow sebagai dashboard makro
harian.
6. Jika
6.400 patah dengan volume besar, kurangi exposure dan tunggu reaksi di 6.220.
Untuk
investor
7. Tetap
gunakan akumulasi bertahap, bukan all in.
8. Prioritaskan
emiten dengan earnings, arus kas dan neraca yang mampu bertahan di lingkungan
suku bunga tinggi.
9. Pisahkan
structural theme AI/data center dari valuasi. Tema bagus tetap bisa menjadi
investasi buruk jika harga terlalu mahal.
10. Pada
komoditas, pahami posisi perusahaan di cost curve dan sensitivitas laba
terhadap harga komoditas.
11. Pantau
MSCI November, Rupiah, yield SBN dan foreign flow sebagai indikator apakah risk
premium Indonesia benar-benar membaik.
Kesimpulan
sederhana
Pandangan saya untuk IHSG pekan 21-25 September masih netral
cenderung defensif. Indeks berada sangat dekat dengan support 6.400, sementara
momentum pendek melemah karena harga sudah turun di bawah MA20. Namun struktur
menengah belum rusak selama MA50 dan area 6.220 masih bertahan.
Level sederhana yang perlu diingat adalah 6.400 sebagai
support pertama, 6.220 sebagai support utama, serta 6.540 dan 6.720 sebagai
resistance. Selama 6.400 bertahan, peluang rebound masih ada. Jika 6.540
direbut kembali dan 6.720 ditembus dengan breadth membaik, recovery menjadi
jauh lebih sehat.
Dari sisi makro, cuaca pasar masih mendung karena higher for
longer The Fed, minyak di atas US$100 dan foreign outflow. Pekan ini BI menjadi
penjaga utama stabilitas domestik. Jika Rupiah stabil, yield SBN tidak melonjak
dan oil mulai tenang, trader bisa kembali lebih agresif secara bertahap. Jika
ketiganya memburuk bersamaan, menjaga modal lebih penting.
Intinya
Jangan membaca IHSG hanya dari candlestick.
Minggu ini arah pasar akan ditentukan oleh kombinasi level 6.400, keputusan BI,
Rupiah, bond yield, oil dan foreign flow. Teknikal memberi level; makro memberi
kondisi cuaca.
Diskusi Komunitas (0)
Gembok Diskusi Terkunci
Hanya member yang sudah masuk yang bisa melihat dan ikut berdiskusi di sini.
Login Sekarang