TEKNIKAL
| FLOW |
FOMC | RUPIAH
| OIL |
INTERMARKET
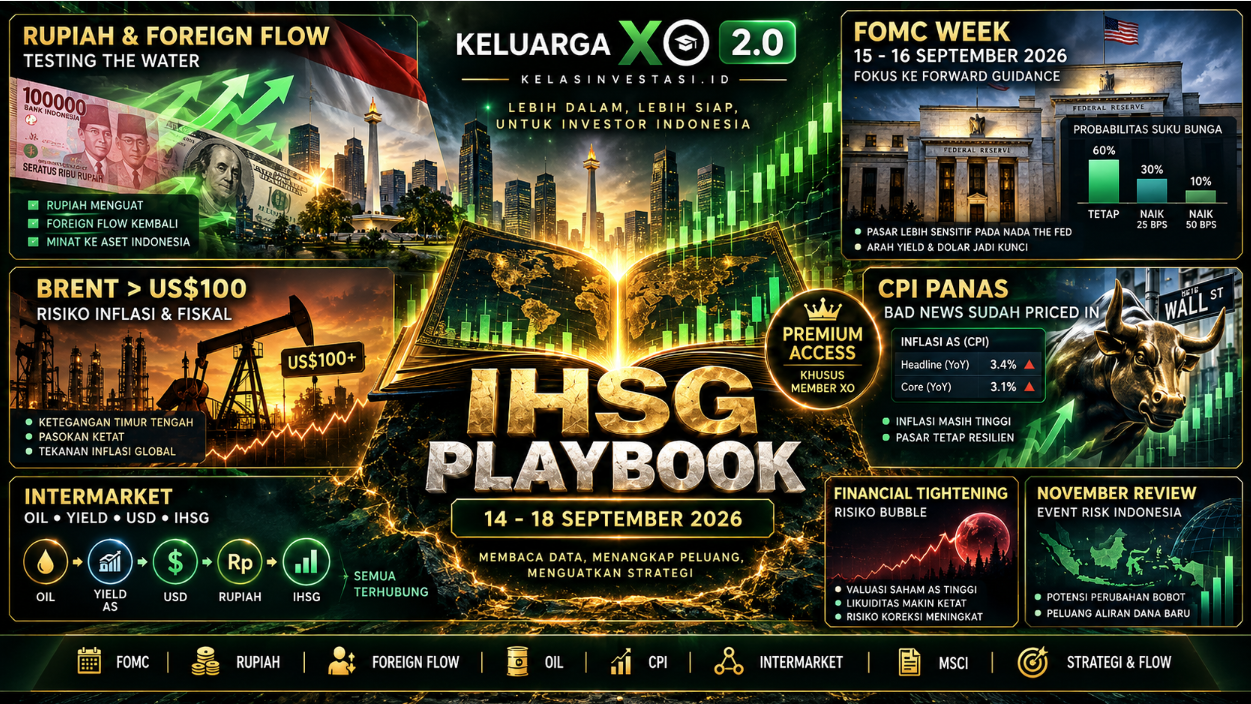
Catatan minggu ini
Netral cenderung rebound terbatas. Rupiah dan
foreign flow mulai membaik, tetapi FOMC 15-16 September menjadi event risk
utama. Pasar sudah banyak memfaktorkan kenaikan suku bunga sehingga arah
berikutnya akan lebih ditentukan oleh forward guidance The Fed, pergerakan
yield, dolar, dan harga minyak.
IHSG menutup Jumat 11 September di 6.541,38
setelah turun 1,43% sepanjang pekan. Indeks masih berada di atas area MA20,
tetapi breadth pasar melemah dan tekanan jual belum benar-benar selesai.
Skenario minggu ini bukan mengejar indeks, melainkan menunggu konfirmasi apakah
area 6.448 mampu bertahan dan apakah 6.633-6.705 bisa direbut kembali.
Materi ini dibuat sebagai playbook untuk membaca
probabilitas pasar, bukan kepastian arah. Level teknikal, arus dana, rupiah,
yield obligasi, minyak, dan respons pasar setelah FOMC perlu dibaca bersama.
Daftar
Isi
1. Gambaran utama
2. Analisa teknikal IHSG
3. View dari sisi volume dan market breadth
4. Dua syarat V-shaped recovery
5. Rupiah dan foreign flow
6. Oil di atas US$100: positif untuk energi,
risiko untuk makro
7. Intermarket analysis
8. CPI panas tetapi Wall Street rebound
9. FOMC 15-16 September: keputusan sudah banyak
dipricing
10. Konsensus Wall Street terhadap suku bunga
11. Financial tightening dan risiko bubble
12. MSCI November masih menjadi event risk
13. Regional flow dan peluang rotasi ke emerging
market
14. Katalis domestik
15. Kalender global 14-18 September
16. Sector view
17. Skenario IHSG
18. Strategi trader dan investor
19. Kesimpulan
Gambaran
utama
Pandangan saya, IHSG masuk pekan 14-18 September
dalam kondisi yang lebih stabil dibanding tekanan pada awal tahun, tetapi belum
masuk fase bullish yang benar-benar aman. Indeks menutup Jumat di 6.541,38
setelah turun 0,73% pada hari itu dan melemah 1,43% sepanjang pekan.
Ada dua kekuatan yang sedang berlawanan. Dari
domestik, rupiah sudah jauh lebih stabil dan dana asing mulai kembali secara
bertahap. Dari global, harga minyak berada di atas US$100, bond yield tinggi,
inflasi AS masih lengket, dan pasar menunggu keputusan FOMC pada 15-16
September.
Karena itu, skenario yang paling rasional adalah
rebound terbatas dengan volatilitas tinggi. Kenaikan tetap mungkin, tetapi
belum ideal untuk dikejar secara agresif sebelum pasar melihat hasil FOMC dan
arah forward guidance The Fed.

Poin utama
a) IHSG masih berada dalam fase pemulihan sejak low
5.317, tetapi untuk jangka sangat pendek momentumnya mulai tertahan di area
resistance.
b) Area 6.540 sekarang menjadi level kunci. Jika masih
bisa bertahan di sekitar area ini, peluang rebound masih terbuka. Jika lepas,
perhatian bergeser ke 6.451 lalu 6.370.
c) Resistance terdekat ada di 6.720. Selama belum bisa
tembus area ini, pergerakan IHSG masih cenderung konsolidasi naik terbatas.
d) Secara tren, posisi indeks masih cukup baik karena
harga masih berada di atas MA50, sementara MA20 menjadi penopang jangka pendek.
Namun MA200 masih jauh di atas harga, jadi tren besar belum pulih penuh.
e) FOMC tetap menjadi event utama. Pasar bukan cuma
melihat naik atau tidaknya suku bunga, tetapi lebih sensitif ke nada pernyataan
The Fed setelah keputusan diumumkan.
Analisa teknikal IHSG
IHSG saat ini masih bergerak dalam fase rebound
menengah setelah membentuk titik rendah di area 5.317 pada 8 Juni 2026. Setelah
itu, indeks bergerak naik secara bertahap dan sempat menembus beberapa area
resistance penting. Namun di area atas, laju kenaikan mulai melambat dan
terlihat ada tekanan jual ketika indeks mendekati resistance 6.720.
Posisi terakhir menunjukkan IHSG sedang berada di
sekitar area 6.540. Area ini penting karena menjadi titik keseimbangan jangka
pendek. Selama masih mampu bertahan di atas atau di sekitar level ini, struktur
rebound belum rusak. Artinya, buyer masih punya peluang untuk menjaga tren
pemulihan tetap berjalan.
Di sisi bawah, area support terdekat berada di 6.451.
Jika tekanan jual berlanjut dan level ini tidak mampu dipertahankan, maka
support berikutnya berada di 6.370. Area ini bisa menjadi zona pertahanan kedua
karena sebelumnya beberapa kali menjadi area reaksi harga. Di bawah itu,
support yang lebih kuat berada di 6.220. Kalau level ini sampai ditembus, maka
struktur pemulihan akan melemah lebih dalam.
Di sisi atas, resistance utama yang sedang diuji
berada di 6.720. Ini adalah area penting karena menjadi batas atas konsolidasi
sekaligus area pembuktian apakah IHSG mampu melanjutkan rebound atau justru
tertahan lagi. Jika berhasil break dan bertahan di atas 6.720, maka struktur
pemulihan akan terlihat jauh lebih sehat dan peluang melanjutkan kenaikan akan
terbuka lebih lebar.
Kalau dilihat dari moving average, kondisi indeks
masih cukup konstruktif. Harga masih berada di atas MA50, sehingga tren
pemulihan menengah masih terjaga. MA20 juga sudah menanjak dan menjadi penopang
jangka pendek. Tetapi MA200 masih berada cukup jauh di atas harga, sehingga
secara tren besar IHSG masih dalam fase recovery, belum masuk ke fase bullish
penuh.
Level penting IHSG
|
Level
|
Area
|
Catatan
|
|
Resistance utama
|
6.720
|
Batas atas yang harus ditembus agar rebound
berlanjut
|
|
Pivot jangka pendek
|
6.540
|
Area penentu arah terdekat
|
|
Support 1
|
6.451
|
Penopang awal jika terjadi pullback
|
|
Support 2
|
6.370
|
Zona pertahanan berikutnya
|
|
Support kuat
|
6.220
|
Area support mayor, penting untuk menjaga struktur
rebound
|
Cara baca
Selama IHSG masih bertahan di area 6.540, peluang
konsolidasi sehat dan rebound lanjutan masih terbuka. Jika indeks kembali
menguat dan mampu menembus 6.720, itu akan menjadi sinyal positif untuk
melanjutkan pemulihan.
Sebaliknya, kalau IHSG gagal bertahan di 6.540, maka
risiko pelemahan jangka pendek meningkat ke 6.451 lalu 6.370. Jika tekanan jual
makin besar sampai menembus 6.220, maka rebound yang sudah terbentuk akan
melemah cukup signifikan.
Kesimpulan
Secara teknikal, IHSG masih berada dalam jalur
pemulihan, tetapi sedang masuk area uji yang penting. Struktur rebound belum
rusak, karena harga masih berada di atas MA50 dan support utama masih terjaga.
Tantangan terdekat ada di area 6.720. Selama belum tembus, indeks masih
berpotensi bergerak naik terbatas atau konsolidasi.
Untuk pembaca yang lebih aktif, fokus utamanya ada di
reaksi harga terhadap 6.540, 6.451, dan 6.720. Selama support masih terjaga,
peluang rebound tetap ada. Tetapi kalau support mulai jebol satu per satu,
artinya pasar sedang kehilangan tenaga dan perlu lebih hati-hati.
View
dari sisi volume dan market breadth
Nilai transaksi Jumat mencapai sekitar Rp14,71
triliun dengan volume 28,61 miliar saham. Masalah utamanya bukan sekadar nilai
transaksi, tetapi distribusi pergerakannya. Sebanyak 471 saham melemah, hanya
197 saham menguat, dan 295 saham stagnan.
Artinya tekanan jual masih menyebar luas. Rebound
indeks dari low 6.462 ke penutupan 6.541 menunjukkan dip buying muncul, tetapi
belum cukup untuk disebut akumulasi agresif. Kalau IHSG naik minggu ini tetapi
jumlah saham yang menguat tetap sedikit, kualitas rebound masih lemah.
a)
Kenaikan
yang sehat idealnya diikuti saham penguat yang semakin banyak.
b)
Big
banks dan saham berkapitalisasi besar perlu ikut mengonfirmasi rebound.
c)
Break
resistance tanpa perbaikan breadth rawan menjadi false breakout.
d)
Jika
koreksi terjadi dengan transaksi tidak membesar secara ekstrem, itu lebih dekat
ke konsolidasi daripada panic selling.
Dua
syarat V-shaped recovery
Secara historis, pemulihan tajam setelah koreksi
besar biasanya membutuhkan lebih dari sekadar harga yang murah. Untuk kondisi
Indonesia saat ini, dua variabel utama yang paling relevan adalah rupiah dan
suku bunga global.
Syarat pertama: rupiah
menguat
Syarat ini mulai terpenuhi. USD/IDR di pasar
sempat bergerak di sekitar 17.469, sementara JISDOR pada 11 September berada di
17.611. Dibanding titik tekanan pada Juni, rupiah sudah membaik cukup besar.
Penguatan rupiah menurunkan kekhawatiran terhadap outflow, membantu aset
rupiah, dan memberi ruang bagi investor asing untuk kembali menambah posisi.

USD/IDR melemah
menunjukkan penguatan rupiah. Untuk pasar saham, tren rupiah yang stabil lebih
penting daripada satu titik harga harian.
Syarat kedua: tekanan suku
bunga mereda
Syarat kedua belum terpenuhi. Inflasi AS masih
tinggi, harga minyak kembali di atas US$100, dan pasar justru meningkatkan
probabilitas kenaikan suku bunga The Fed. Karena itu pemulihan IHSG masih
memiliki batas sampai ada tanda bahwa yield dan ekspektasi suku bunga mulai
melunak.
Rupiah
dan foreign flow
Dana asing mulai kembali ke Indonesia, tetapi
belum agresif. Aliran ke obligasi sudah membaik beberapa bulan, rupiah menguat
dari level terlemah pertengahan tahun, dan pasar saham mulai mencatat foreign
inflow pada kuartal berjalan. Ini positif, tetapi lebih tepat disebut fase
testing the water daripada full risk-on.

Kembalinya arus
global ke Indonesia terjadi bertahap. Stabilitas rupiah, reformasi pasar, dan
konsistensi kebijakan menjadi penentu utama.

Investor global
masih menimbang risiko eksekusi kebijakan dan kondisi eksternal. Arus dana
belum kembali agresif.

Pemulihan rupiah
berjalan bersamaan dengan rebound aset domestik. Hubungan ini penting untuk
melihat kualitas risk appetite terhadap Indonesia.
Hal yang perlu dicermati bukan hanya apakah asing
net buy satu atau dua hari. Konfirmasi yang lebih kuat adalah foreign buy yang
konsisten pada saham likuid, stabilitas rupiah, dan penurunan yield SBN. Jika
ketiganya bergerak searah, peluang pemulihan indeks menjadi lebih kuat.
Oil
di atas US$100: positif untuk energi, risiko untuk makro
Brent berada di sekitar US$104-105 per barel pada
akhir pekan. Untuk emiten energi, harga tinggi dapat memperkuat pendapatan dan
margin. Namun untuk ekonomi Indonesia secara keseluruhan, minyak di atas US$100
meningkatkan risiko subsidi, defisit fiskal, inflasi, dan tekanan neraca
perdagangan migas.

Brent kembali
bergerak di atas US$100 per barel. Level tinggi yang bertahan lama lebih
penting daripada lonjakan satu hari.
Jika pemerintah memilih menahan harga BBM
subsidi, tekanan inflasi bisa tetap lebih terkendali tetapi beban fiskal
meningkat. Jika harga subsidi dinaikkan, beban APBN bisa berkurang tetapi
inflasi berpotensi melonjak. Jadi trade-off utamanya adalah stabilitas harga
versus ruang fiskal.
Simulasi sensitivitas yang digunakan dalam
playbook ini memperkirakan kenaikan harga BBM non-subsidi 10% hanya memberi
tambahan terbatas pada headline inflation, sedangkan kenaikan Pertalite 10%
berpotensi memberi dampak jauh lebih besar. Angka ini sebaiknya dibaca sebagai
skenario, bukan proyeksi resmi.
Catatan
Bukan
hanya harga minyak. Perhatikan apakah rupiah tetap kuat, apakah yield SBN naik,
dan apakah pemerintah memberi sinyal perubahan kebijakan subsidi. Kombinasi
empat variabel ini akan menentukan efek minyak terhadap IHSG.
Intermarket
analysis
Komoditas, mata uang, obligasi, dan saham tidak
bergerak sendiri-sendiri. Ketika minyak naik tajam, pasar mulai menghitung
risiko inflasi. Inflasi yang lebih tinggi dapat mendorong yield obligasi naik
dan membuat The Fed lebih hawkish. Yield yang tinggi membuat aset dolar lebih
menarik dan bisa menekan emerging market.
|
Rangkaian
|
Dampak potensial
|
|
Oil naik tajam
|
Inflasi
dan ekspektasi inflasi naik.
|
|
Inflasi naik
|
The
Fed cenderung lebih hawkish.
|
|
The Fed hawkish
|
Yield
dan dolar berpotensi menguat.
|
|
USD menguat
|
Rupiah
dan arus dana emerging market berisiko tertekan.
|
|
Rupiah melemah
|
Foreign
flow saham dan obligasi cenderung lebih defensif.
|
Namun hubungan ini bukan rumus mekanis. Saat ini
rupiah masih relatif kuat meskipun minyak dan yield tinggi. Itu berarti
sebagian risiko global sudah terserap dan faktor domestik masih memberi
bantalan. Kesimpulannya bukan bahwa risiko sudah hilang, melainkan pasar
membutuhkan sentimen negatif yang lebih besar daripada ekspektasi untuk memicu
penurunan baru yang lebih dalam.
CPI
panas tetapi Wall Street rebound
Inflasi AS Agustus tetap tinggi. Headline CPI
naik 0,4% secara bulanan dan 3,4% secara tahunan, sementara core CPI naik 0,3%
MoM. Core lebih panas daripada ekspektasi menjadi alasan pasar meningkatkan
probabilitas kenaikan suku bunga.

Wall Street tetap
rebound setelah CPI. Ketika data buruk tidak lagi menjatuhkan harga, pasar
sering kali sudah memasukkan sebagian besar risiko ke dalam valuasi.
Hal yang menarik adalah Wall Street tetap menguat
setelah rilis data. Ini memberi pesan bahwa market tidak hanya bereaksi
terhadap apakah data bagus atau buruk, tetapi terhadap apakah data tersebut
lebih buruk atau lebih baik daripada yang sudah diperkirakan.
Bad news yang sudah priced in dapat kehilangan
daya tekan. Sebaliknya, kejutan baru yang belum diperkirakan akan lebih
berbahaya. Untuk pekan ini, kejutan terbesar justru bisa datang dari tone FOMC,
bukan dari keputusan hike yang sudah banyak dipricing.
FOMC
15-16 September: keputusan sudah banyak dipricing
Target rate The Fed saat ini berada di
3,50%-3,75%. Menjelang FOMC, market-implied probability untuk kenaikan ke
3,75%-4,00% meningkat tajam. Snapshot sebelum CPI menunjukkan probabilitas
sekitar 72,4%, lalu naik ke sekitar 86,5% setelah inflasi kembali panas.
|

|

|
|
Probabilitas
sebelum penguatan ekspektasi hike.
|
Probabilitas
sesudah data inflasi memperkuat ekspektasi hike.
|
|

|

|
|
Snapshot
probabilitas hike tetap tinggi.
|
Mayoritas
institusi besar memperkirakan September hike.
|
Dengan probabilitas hike yang sudah tinggi, fokus
pasar bergeser ke forward guidance. Apakah The Fed memberi sinyal bahwa
kenaikan September cukup untuk sementara, atau justru membuka pintu kenaikan
lanjutan? Itu yang akan menentukan arah yield, dolar, emas, dan emerging market
sesudah rapat.
Skenario respons pasar
terhadap FOMC
|
Keputusan dan tone
|
Kemungkinan reaksi awal
|
|
Hike 25 bps + dovish guidance
|
Relief
rally. Yield dan dolar berpeluang turun, EM lebih nyaman.
|
|
Hike 25 bps + hawkish guidance
|
Tekanan
berlanjut. Yield tetap tinggi dan upside IHSG terbatas.
|
|
Hold tanpa hike
|
Surprise
positif secara headline, tetapi pasar akan membaca alasan di balik keputusan.
|
|
Hike lebih agresif dari 25 bps
|
Risk-off
lebih besar karena tidak sesuai pricing utama pasar.
|
FOMC berlangsung 15-16 September waktu AS.
Keputusan dirilis Rabu 16 September pukul 14.00 ET, yang berarti sekitar Kamis
17 September pukul 01.00 WIB. Press conference berlangsung sekitar 30 menit
kemudian. Jadi reaksi penuh IHSG baru terlihat pada perdagangan Kamis.
Konsensus
Wall Street terhadap suku bunga
Konsensus institusi besar semakin hawkish. Dari
tabel proyeksi yang beredar menjelang FOMC, sebagian besar melihat kenaikan
suku bunga pada September. Perbedaannya bukan lagi hanya apakah naik atau
tidak, tetapi seberapa banyak total pengetatan sepanjang 2026.
Mayoritas proyeksi berada pada tambahan 50 bps
sepanjang tahun, sementara beberapa institusi melihat total kenaikan 75 bps.
Ada juga pandangan yang lebih moderat dengan 25 bps. Ini memperlihatkan bahwa
pasar belum sepakat soal jalur setelah September.
Implikasinya untuk IHSG sederhana: keputusan FOMC
yang sesuai ekspektasi belum tentu bearish. Yang berbahaya adalah jika proyeksi
suku bunga, inflasi, atau komentar Ketua The Fed menunjukkan pengetatan lebih
lama daripada yang sudah diperkirakan.
Financial
tightening dan risiko bubble

Sejarah
menunjukkan konsentrasi pasar dapat bertahan lama, tetapi fase unwind menjadi
tajam ketika kondisi finansial mengetat.
Suku bunga tinggi, lonjakan bond yield, dan
likuiditas yang mengetat adalah kombinasi yang secara historis sering muncul
menjelang koreksi besar pada aset yang valuasinya sudah tinggi. Namun chart
sejarah bukan alat untuk menebak tanggal bubble pecah.
Pelajaran utamanya adalah manajemen risiko.
Ketika pasar sangat terkonsentrasi pada beberapa saham atau satu narasi besar
seperti AI, tightening membuat valuation lebih sensitif. Jika unwind terjadi di
AS, emerging market memang bisa mendapat rotasi dana, tetapi itu tidak otomatis
terjadi di hari pertama. Fase awal risk-off biasanya mendorong investor mencari
cash dan aset aman terlebih dahulu.
Indonesia baru mendapat manfaat jika setelah fase
de-risking, investor mencari valuasi lebih murah, real yield menarik, rupiah
stabil, dan kebijakan domestik dipercaya. Jadi skenario rotasi ke emerging
market masuk akal, tetapi harus dikonfirmasi oleh flow, bukan diasumsikan.
MSCI
November masih menjadi event risk
MSCI masih menjadi event risk besar untuk
Indonesia. Kekhawatiran sebelumnya berpusat pada investability, transparansi,
dan efektivitas reformasi pasar. Review November akan menjadi ujian apakah
perbaikan yang dilakukan cukup untuk mengurangi risiko terhadap klasifikasi
Indonesia.
Untuk pasar, event ini penting karena passive
fund tidak menilai narasi. Mereka mengikuti bobot indeks. Jika persepsi
investability membaik, risiko outflow struktural mengecil. Jika concern kembali
membesar, foreign positioning bisa defensif lagi meskipun fundamental makro
mulai stabil.
Kesimpulan MSCI
FOMC
adalah katalis jangka pendek minggu ini. MSCI November adalah katalis
struktural berikutnya. Keduanya perlu dipisahkan agar investor tidak mencampur
risiko harian dengan risiko klasifikasi pasar.
Regional
flow dan peluang rotasi ke emerging market

Arus dana
regional masih campuran. Indonesia mulai membaik, tetapi risk-on belum merata
di seluruh Asia.
Arus dana Asia menunjukkan perbedaan yang besar
antarnegara. Ini penting karena kondisi tersebut menandakan investor global
belum membeli emerging market secara membabi buta. Mereka masih memilih negara
berdasarkan stabilitas mata uang, kebijakan, likuiditas, dan valuasi.
Indonesia memiliki peluang jika rupiah tetap
stabil, foreign bond flow bertahan, dan equity inflow terus membaik. Tetapi
jika FOMC kembali mendorong yield dan dolar naik tajam, arus dana dapat kembali
tertahan.
Katalis
domestik
1. Pembukaan Senin 14
September
IHSG masuk Senin setelah melemah 1,43% sepekan.
Fokus awal adalah apakah 6.448 mampu bertahan dan apakah gap 6.552-6.585 bisa
mulai ditutup. Rebound pada Senin belum cukup menjadi konfirmasi jika breadth
tetap lemah.
2. Rupiah dan yield SBN
Rupiah tetap menjadi indikator utama. JISDOR 11
September berada di Rp17.611 per dolar AS. Selama rupiah stabil dan yield SBN
tidak naik agresif, tekanan global lebih mudah diserap oleh pasar domestik.
3. Statistik Utang Luar
Negeri
Bank Indonesia menjadwalkan publikasi Statistik
Utang Luar Negeri Indonesia Juli 2026 pada pekan 14-18 September. Data ini
bukan katalis harian sebesar FOMC, tetapi penting untuk membaca ketahanan
eksternal dan profil kewajiban valas.
4. BI Rate tidak diputuskan
minggu ini
Rapat Dewan Gubernur Bank Indonesia bulan
September dijadwalkan 22-23 September. Jadi tidak ada keputusan BI Rate pada
pekan 14-18 September. Pasar domestik minggu ini lebih banyak mengikuti FOMC,
rupiah, minyak, dan foreign flow.
Kalender
global 14-18 September
|
Tanggal
|
Agenda
|
Kenapa penting untuk IHSG
|
|
Senin,
14 Sep
|
Positioning menjelang FOMC
|
Volatilitas bisa rendah di awal lalu meningkat
menjelang keputusan.
|
|
Selasa,
15 Sep
|
FOMC hari pertama
|
Pasar mulai mengurangi risiko dan menunggu
statement.
|
|
Rabu,
16 Sep
|
US Retail Sales Agustus; Import/Export Prices;
FOMC decision
|
Data konsumsi dan harga memberi konteks. FOMC
menjadi event utama.
|
|
Kamis,
17 Sep
|
Reaksi Asia terhadap FOMC; US Housing Starts;
Bank of England; BoJ hari pertama
|
IHSG akan memproses keputusan The Fed.
Kebijakan global lain dapat memengaruhi yield dan FX.
|
|
Jumat,
18 Sep
|
BoJ decision dan press conference; US
Industrial Production; US state employment
|
Penting untuk yen, global bond flow, dan
penutupan risiko akhir pekan.
|
Catatan waktu: keputusan FOMC pada 16
September pukul 14.00 ET jatuh sekitar 17 September pukul 01.00 WIB. Karena itu
trader Indonesia perlu menganggap Rabu sebagai hari positioning dan Kamis
sebagai hari reaksi.
Sector
view
Big banks
Big banks tetap menjadi barometer foreign flow.
Jika rupiah stabil dan FOMC tidak lebih hawkish dari ekspektasi, bank besar
berpotensi menjadi motor rebound. Jika yield global naik lagi, valuasi bank dan
arus asing bisa kembali tertekan.
Energi dan batubara
Harga minyak tinggi mendukung sentimen sektor
energi, tetapi jangan menganggap seluruh kenaikan minyak otomatis bullish untuk
IHSG. Harga energi yang terlalu tinggi justru memperbesar risiko inflasi dan
fiskal. TINS, PTBA, dan saham komoditas lain bisa tetap aktif, tetapi entry
perlu memperhatikan harga komoditas dan technical setup masing-masing.
Emas dan logam
Emas mendapat dukungan dari risiko geopolitik dan
ketidakpastian kebijakan, tetapi tetap sensitif terhadap real yield dan dolar.
Logam industri lebih bergantung pada pertumbuhan global, China, dan arah USD.
Properti dan saham
rate-sensitive
Sektor properti, consumer discretionary, dan
saham berutang tinggi baru lebih nyaman jika yield global mulai turun. FOMC
hawkish akan menunda rerating sektor-sektor ini.
Saham defensif dan earnings
Dalam minggu event risk, saham dengan earnings
yang lebih jelas, neraca kuat, dan relative strength biasanya lebih mudah
dipertahankan dibanding saham yang naik hanya karena momentum. Fokus pada
kualitas laba, bukan sekadar cerita.
Skenario
IHSG
Base case
IHSG bergerak volatil di kisaran 6.448-6.705.
Rupiah masih memberi bantalan, tetapi investor menunggu FOMC. Rebound bisa
terjadi, namun belum ada alasan untuk agresif sebelum 6.633 direbut kembali.
Bull
case
a)
IHSG mampu bertahan di atas area
support 6.540.
b)
Jika terjadi pullback, koreksi
masih tergolong sehat selama tetap tertahan di area 6.400 dan belum turun ke
bawah area support berikutnya.
c)
Posisi indeks yang masih bergerak
di atas MA20 menunjukkan struktur pemulihan jangka pendek belum rusak.
d)
Resistance terdekat berada di area
6.720. Jika IHSG berhasil menembus area ini, peluang kenaikan lanjutan akan
terbuka lebih lebar.
e)
Breakout di atas 6.720 idealnya
disertai volume yang meningkat, supaya pergerakan naiknya lebih valid dan tidak
sekadar pantulan pendek.
f)
Rupiah yang stabil atau cenderung
menguat akan menjadi penopang tambahan bagi pergerakan IHSG.
g)
Yield AS dan harga minyak perlu
lebih tenang, karena keduanya masih menjadi faktor yang bisa menahan laju
penguatan indeks.
h)
FOMC tetap menjadi katalis utama.
Jika hasilnya sesuai ekspektasi pasar dan nada The Fed tidak lebih hawkish,
maka sentimen pasar bisa membaik.
i)
Foreign flow pada saham-saham big
caps juga perlu terus membaik agar pemulihan IHSG lebih solid.
Jika
skenario ini berjalan, IHSG punya peluang melanjutkan pemulihan dan membangun
kenaikan yang lebih sehat, dengan target utama keluar dari area 6.720 sebagai
konfirmasi bahwa buyer kembali mengambil kendali.
Bear case
a)
IHSG gagal mempertahankan area
6.540 dan tekanan jual mulai meningkat.
b)
Jika 6.400 ditembus ke bawah,
momentum jangka pendek akan melemah dan risiko koreksi menjadi lebih besar.
c)
Area 6.220 menjadi support penting
berikutnya karena berdekatan dengan MA50 dan menjadi area pertahanan struktur
rebound.
d)
Volume jual yang membesar saat
support ditembus akan menjadi konfirmasi bahwa seller mulai mengambil kontrol.
e)
Yield US Treasury dan dolar yang
kembali naik setelah FOMC dapat memperbesar tekanan pada emerging market.
f)
Harga Brent yang bertahan tinggi
berisiko menjaga tekanan inflasi dan membuat pasar semakin sensitif terhadap
kebijakan suku bunga.
g)
Rupiah yang kembali melemah tajam
akan menjadi sinyal tambahan untuk mengurangi agresivitas, terutama jika
disertai foreign outflow.
Jika 6.220 ikut ditembus dengan volume besar, struktur recovery sejak
bottom 5.317 mulai terganggu. Dalam kondisi tersebut, peluang IHSG kembali
menguji area psikologis 6.000 akan meningkat.
Kesimpulan : 6.540 menjadi alarm awal, 6.400 menjadi
konfirmasi pelemahan, dan 6.220 menjadi batas penting untuk menjaga struktur
recovery. Jika ketiganya gagal dipertahankan, prioritas sebaiknya bergeser dari
mengejar return menjadi menjaga modal.
Strategi
trader dan investor
Untuk trader
a)
Jangan
masuk full position sebelum FOMC. Ukuran posisi lebih penting daripada jumlah
saham yang dipantau.
b)
Gunakan
area 6.540 sebagai indikator awal kekuatan IHSG. Selama indeks masih mampu
bertahan di atas area ini, fokus bisa diarahkan ke saham-saham yang menunjukkan
relative strength dan tetap bertahan di atas support masing-masing.
c)
Jika
IHSG mengalami pullback, area 6.400 menjadi support berikutnya yang perlu
diperhatikan. Lebih aman mencari entry saat harga mendekati support dengan
volume jual yang mulai mengecil daripada mengejar saham yang sudah naik terlalu
jauh.
d)
Agresivitas
baru bisa ditambah jika IHSG mampu menembus 6.720 secara meyakinkan, idealnya
disertai volume yang meningkat dan breadth market yang membaik. Breakout di
atas area ini akan menjadi konfirmasi bahwa momentum pemulihan kembali menguat.
e)
Jika
6.400 gagal dipertahankan, sebaiknya mulai lebih selektif. Support berikutnya
berada di sekitar 6.220, sehingga posisi spekulatif perlu dikurangi jika
tekanan jual semakin besar.
f)
Intinya,
selama 6.540–6.400 masih terjaga, strategi tetap bisa fokus mencari peluang
beli pada saham yang kuat. Namun untuk kembali agresif, tunggu konfirmasi
breakout 6.720.Kurangi posisi yang hanya bergantung pada satu katalis makro
menjelang keputusan The Fed.
g)
Untuk
saham energi, jangan mengejar hanya karena minyak naik. Pastikan harga saham
belum terlalu extended.
Untuk investor
a)
Akumulasi
bertahap, bukan all in. Volatilitas FOMC bisa memberi harga yang lebih baik.
b)
Prioritaskan
perusahaan dengan earnings kuat, cash flow sehat, dan utang terkontrol.
c)
Pertahankan
sebagian cash agar fleksibel jika market menguji 6400 – 6220.
d)
Pantau
foreign flow dan rupiah sebagai konfirmasi bahwa risiko Indonesia benar-benar
turun.
e)
Jangan
menganggap bubble AS pecah otomatis membuat IHSG naik. Tunggu bukti rotasi dana
nyata.
f)
Pisahkan
katalis jangka pendek FOMC dari event struktural seperti MSCI November.
Kesimpulan
sederhana
Pandangan saya untuk IHSG pekan 14-18 September
adalah netral cenderung rebound terbatas, dengan volatilitas tinggi di sekitar
FOMC.
Sisi positifnya, rupiah membaik, dana asing mulai
kembali, dan IHSG masih mampu bertahan di atas area teknikal penting. Sisi
risikonya, harga minyak sudah tinggi, yield global tetap ketat, dan The Fed
berpotensi menaikkan suku bunga.
Level sederhana yang
perlu diingat adalah 6.540 sebagai pivot utama, lalu 6.400 sebagai
support pertama dan 6.220 sebagai support kuat berikutnya. Di sisi
atas, 6.720 menjadi resistance utama yang perlu ditembus.
Selama IHSG masih mampu
bertahan di area 6.540–6.400, struktur pemulihan masih terjaga dan
peluang rebound tetap terbuka. Jika 6.720 berhasil ditembus dengan volume
dan breadth yang membaik, recovery akan menjadi lebih sehat dan peluang
melanjutkan kenaikan semakin besar.
Sebaliknya, jika 6.400
gagal dipertahankan, risiko koreksi menuju 6.220 meningkat. Break di
bawah 6.220 akan menjadi tanda bahwa struktur rebound mulai melemah dan
strategi perlu dibuat lebih defensif.
FOMC bukan hanya soal naik atau tidak naik. Pasar
sudah banyak memfaktorkan hike. Yang menentukan arah setelah keputusan adalah
forward guidance. Jika The Fed memberi sinyal pause atau jalur kenaikan lebih
terbatas, IHSG berpeluang mendapat relief. Jika tone lebih hawkish, pasar
kemungkinan kembali menguji support.
Inti playbook
Rupiah sudah membantu, tetapi suku bunga global
belum. Jangan mengejar indeks sebelum konfirmasi. Jaga posisi, baca FOMC, dan
biarkan level harga memberi bukti.
Diskusi Komunitas (0)
Gembok Diskusi Terkunci
Hanya member yang sudah masuk yang bisa melihat dan ikut berdiskusi di sini.
Login Sekarang